
Simulation gratuite de prêt relais : coût et options
 Audrey
•
22 octobre 2026
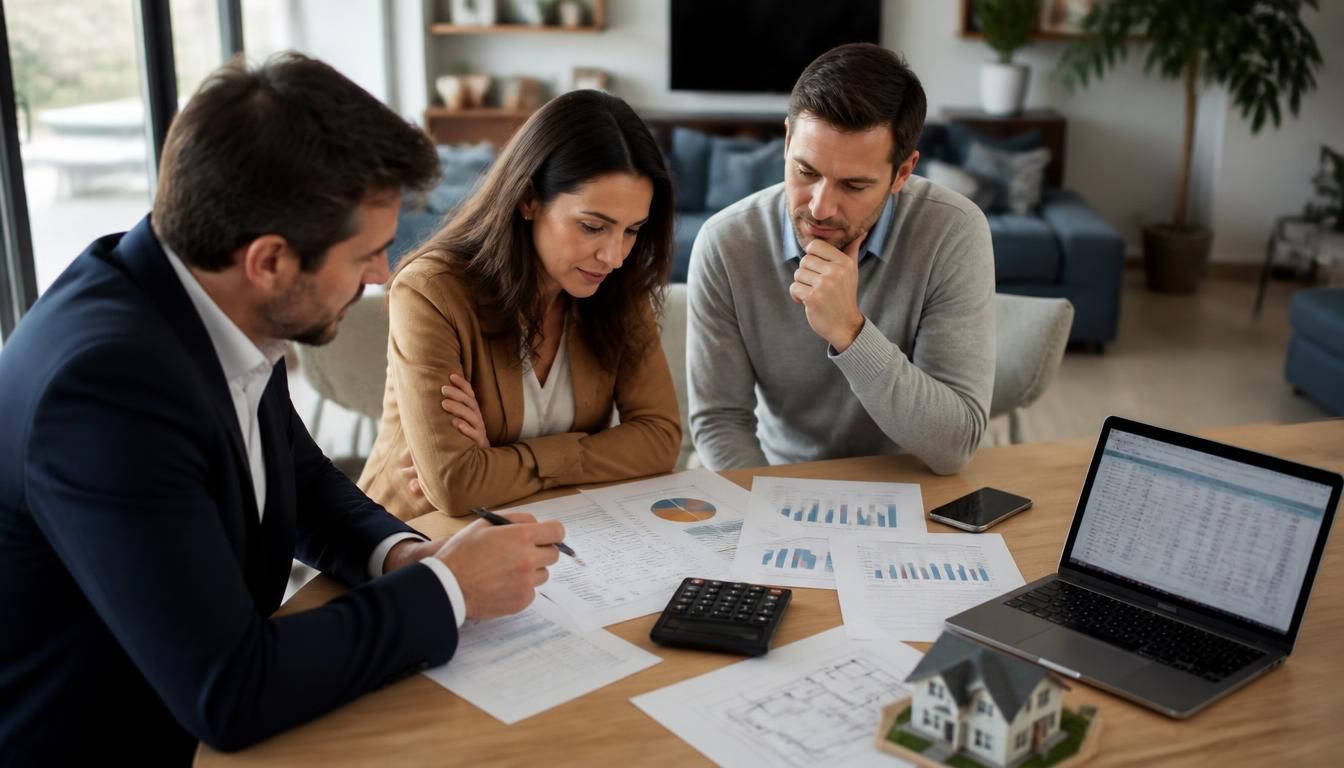
Vous hésitez entre plusieurs options pour acheter avant de vendre ? Le bon choix se joue souvent sur quelques chiffres, quelques mois et une estimation réaliste. Une simulation de prêt relais gratuit vous aide à voir, en quelques clics, si votre opération tient la route, quel budget mobiliser et à quel niveau de risque vous vous exposez. Elle permet de comparer les scénarios avant de signer, d’anticiper le coût réel et de sécuriser votre projet sans vous précipiter. En 2026, cet outil devient un vrai filtre de décision pour l’immobilier.
En pratique, vous gagnez du temps, vous évitez une mauvaise surprise et vous pouvez arbitrer plus sereinement entre rapidité, souplesse et sécurité.
Comprendre le prêt relais avant de comparer les options
Le prêt relais sert à financer un achat immobilier avant la vente du bien actuel, et cette logique change tout pour votre projet. Dans un montage de relais, le prêt avance une partie de la valeur du logement à vendre, puis il est remboursé au moment de la vente. Une simulation aide à distinguer l’information utile de la décision de financement, car un prêt relais mal calibré peut fragiliser l’achat et retarder la vente. Pour approfondir ce sujet, consultez notre guide sur crédit relais simulation.
- Le prêt relais finance la transition entre deux opérations.
- Le prêt relais repose sur la valeur du bien mis en vente.
- Le prêt relais couvre souvent une période courte.
- Le prêt relais sécurise un achat immobilier rapide.
- Le prêt relais n’est pas une décision automatique, mais une option à tester.
Le mécanisme à retenir pour éviter une mauvaise interprétation
Le prêt relais n’est pas un crédit classique, car le capital attendu revient avec la vente. Si vous confondez relais et prêt amortissable, vous risquez de mal lire votre capacité d’achat. Le bon réflexe consiste à regarder le calendrier, la marge de sécurité et la vitesse de vente probable. Vous pourriez également être intéressé par frais de dossier crédit immobilier.
Les situations où ce financement devient intéressant
Le prêt relais devient pertinent quand un achat doit se faire vite, quand le bien actuel se vend bien et quand le projet immobilier ne supporte pas d’attendre. Il est aussi utile si vous voulez éviter une double vente forcée ou saisir une opportunité rare. En complément, découvrez monter un dossier de prêt immobilier pour investissement locatif.
Les formules de prêt relais à mettre en balance
Les formules de prêt relais ne répondent pas toutes au même besoin, et c’est là que la comparaison devient utile. Pour adosser un relais à un crédit, il faut mesurer la pression sur le budget, la durée d’exposition et la souplesse de remboursement. Le meilleur choix dépend du dossier, du bien à vendre et du niveau d’endettement accepté par la banque. Un courtier peut aider à adosser la bonne structure au projet. Pour aller plus loin, lisez pret immobilier avec rachat credit consommation.
| Formule | Profil adapté |
|---|---|
| Prêt relais sec | Vente probable et apport suffisant |
| Prêt relais adossé | Achat plus cher que la revente |
| Prêt relais senior | Patrimoine immobilier et besoin de souplesse |
- Le prêt relais sec limite la dette globale, mais il exige une vente crédible.
- Le prêt relais adossé permet d’adosser un nouveau crédit, mais il augmente la charge mensuelle.
- Le prêt relais senior apporte de la flexibilité, mais il doit rester cohérent avec le patrimoine.
- Le courtier peut comparer plusieurs offres et repérer le meilleur équilibre.
Prêt relais sec, adossé ou senior
Le prêt relais sec convient souvent aux vendeurs confiants sur le délai de cession. Le prêt relais adossé rassure quand l’achat dépasse la valeur disponible. Le prêt relais senior, lui, s’adresse surtout à des profils patrimoniaux qui veulent conserver de l’air dans le budget.
Comment choisir la formule la plus cohérente
Pour comparer, regardez le niveau de risque, la mensualité supportable et la vitesse de revente. La banque et le courtier ne lisent pas toujours le dossier de la même manière, alors un second avis peut révéler une formule plus souple.
Estimer le montant mobilisable sans se tromper
Le montant mobilisable dépend d’abord de la valeur estimée du bien, puis du niveau de prudence retenu par le prêteur. Pour estimer un prêt relais, la banque regarde la liquidité du marché, le capital restant dû et la marge de sécurité. Une vente trop optimiste gonfle le montant, mais elle peut fausser tout le calcul et fragiliser le capital disponible pour le nouvel achat.
- La valeur de marché du bien influence directement le montant accordé.
- Le capital restant dû réduit la somme réellement mobilisable.
- La qualité du bien et sa localisation jouent sur la garantie.
- Le prêteur applique souvent une décote pour sécuriser le prêt.
Exemple simple : si un bien vaut 300 000 euros et qu’il reste 120 000 euros de capital, un calcul prudent peut retenir 60 % à 70 % de la valeur, soit un montant mobilisable d’environ 180 000 à 210 000 euros avant déduction du capital. Cette estimation prudente évite un prêt relais trop tendu.
Les critères que la banque regarde en priorité
La valeur du bien, sa vitesse de vente probable, la garantie et le dossier de l’emprunteur comptent parmi les premiers critères. Si le marché local est dynamique, le prêteur se montre souvent plus ouvert. À l’inverse, une zone peu liquide pousse à réduire le montant.
Les erreurs d’estimation qui faussent la décision
Surestimer le prix, oublier les frais de vente et négliger la décote sont les erreurs les plus fréquentes. Un calcul trop optimiste peut conduire à un prêt relais insuffisamment sécurisé, surtout si le bien tarde à partir.
Simuler mensualités, durée et coût réel du financement
Le coût d’un prêt relais ne se limite pas au taux affiché, car il additionne plusieurs postes qui changent vite le total. Une simulation crédible doit intégrer la mensualité, la durée, les intérêts, les frais et l’assurance. Plus le prêt relais dure, plus le coût total grimpe, même si le taux reste stable. En pratique, quelques mois de plus peuvent peser lourd sur le budget.
- Le taux du prêt relais détermine le niveau d’intérêt payé chaque mois.
- Les frais de dossier s’ajoutent au coût global.
- L’assurance emprunteur augmente le total sur la durée.
- La durée de détention du bien change le coût final.
- Le remboursement in fine modifie la sortie de trésorerie.
Schéma simplifié : capital emprunté + intérêts + frais + assurance = coût total. Si la vente intervient en 4 mois, le coût reste contenu ; à 12 mois, la facture devient nettement plus sensible. La simulation permet justement de tester plusieurs hypothèses sans engagement.
Ce qui fait monter le coût du prêt relais
Un taux plus élevé, une durée plus longue et des frais additionnels font grimper le coût. L’assurance peut aussi peser davantage que prévu, surtout si le dossier demande une couverture renforcée. Le prêt relais devient alors plus cher qu’anticipé.
Les scénarios à comparer avant de décider
Comparez au minimum une vente rapide, une vente moyenne et une vente lente. Cette simulation met en évidence le coût total, la mensualité et la marge de sécurité. Vous voyez ainsi si le prêt relais reste confortable ou s’il devient trop tendu.
Avantages, limites et risques à peser avant de se lancer
Le prêt relais offre une vraie souplesse, mais il demande aussi un arbitrage lucide. Son avantage principal est de permettre l’achat sans attendre la vente, ce qui protège une opportunité. Son inconvénient majeur reste le risque de délai si la revente ralentit. Pour un projet bien préparé, le financement peut être très efficace ; pour un dossier fragile, il peut devenir stressant et coûteux.
- Avantage : vous pouvez acheter avant de vendre.
- Avantage : vous évitez de laisser passer un bien recherché.
- Avantage : vous gardez une marge de manœuvre sur le calendrier.
- Avantage : vous pouvez organiser la transition avec plus de souplesse.
- Inconvénient : le remboursement dépend de la vente.
- Inconvénient : un retard de vente peut faire payer plus longtemps.
- Risque : un prix de revente trop optimiste fragilise le projet.
- Risque : un financement mal calibré peut peser sur le budget.
Si vous devez choisir entre rapidité et sécurité, la sécurité l’emporte souvent quand la vente n’est pas certaine. Le prêt relais n’est pas un pari à prendre à la légère.
Ce que la souplesse apporte réellement
La souplesse du prêt relais vous permet de négocier sans urgence et d’éviter un achat sous pression. Elle laisse aussi le temps de vendre dans de meilleures conditions, plutôt que de brader. C’est un vrai avantage si le marché est actif.
Les signaux qui doivent alerter avant de signer
Si le bien est difficile à vendre, si le budget est déjà serré ou si la revente dépend d’un marché lent, le signal est clair : prudence. Un prêt relais trop optimiste peut vite devenir un inconvénient majeur.
Vérifier son éligibilité et préparer un dossier convaincant
L’éligibilité à un prêt relais repose sur quelques critères simples, mais décisifs. L’emprunteur doit montrer une situation financière lisible, un bien vendable et une capacité à absorber le temps de transition. Le prêteur veut surtout vérifier que le crédit reste cohérent avec le capital disponible et la garantie proposée. Plus le dossier est clair, plus la réponse de la banque peut être rapide.
- Un bien à vendre avec une valeur crédible.
- Une capacité d’endettement encore suffisante.
- Un historique de crédit sans incident majeur.
- Une garantie claire sur le bien concerné.
- Un calendrier de vente réaliste pour le prêt relais.
- Préparez l’estimation du bien.
- Rassemblez le tableau du capital restant dû.
- Précisez le montant du nouvel achat.
- Ajoutez vos justificatifs de revenus et d’épargne.
Pour rendre le dossier plus crédible, précisez les délais de mise en vente, le prix attendu et la stratégie de revente. Un emprunteur qui anticipe inspire davantage confiance qu’un dossier flou.
Les profils les plus simples à financer
Les profils les plus simples sont ceux qui disposent d’un bien liquide, d’un endettement modéré et d’une vente déjà avancée. Dans ce cas, la banque voit un risque plus faible et peut accorder le crédit plus sereinement.
Les points qui compliquent l’accord
Un bien atypique, un marché lent ou un capital restant dû trop élevé compliquent l’accord. Le prêteur demande alors plus d’information et peut réduire la garantie ou le montant accordé.
Comparer les simulateurs gratuits et choisir le bon outil
Un simulateur de prêt relais doit vous aider à personnaliser vos hypothèses, pas seulement afficher un résultat standard. Le meilleur simulateur gratuit est celui qui permet de tester plusieurs scénarios, de modifier la durée et de voir le coût réel sans demander trop d’information au départ. Entre l’outil bancaire et l’outil indépendant, la différence tient souvent à la souplesse de comparaison.
- Le simulateur doit permettre de personnaliser la valeur du bien.
- Il doit afficher le montant estimé et le coût global.
- Il doit accepter plusieurs hypothèses de durée.
- Il doit rester simple à utiliser sans perdre en précision.
- Il doit donner une information claire avant toute demande.
Un simulateur bancaire donne une vision utile d’une offre précise, tandis qu’un simulateur indépendant aide à demander plusieurs scénarios sans s’enfermer trop vite. En testant trois versions, vous pouvez voir si le prêt relais reste supportable, si le courtier peut améliorer la structure ou si la banque propose un montage plus adapté.
Les fonctionnalités qui font vraiment la différence
Les fonctions qui comptent vraiment sont la personnalisation, la comparaison de scénarios et la lecture du coût total. Un simulateur qui bloque trop tôt ou qui manque d’information est souvent moins utile qu’un outil plus souple.
Quand passer du simulateur au conseil humain
Dès que le montage devient complexe, il faut demander un avis humain. Banque ou courtier peuvent alors préciser les points techniques et vérifier si le prêt relais reste le meilleur choix pour votre projet.
Choisir la solution la plus adaptée à votre projet
Le bon choix dépend du calendrier de revente, du niveau de sécurité financière et du type d’achat visé. Un prêt relais reste pertinent si votre projet avance vite et si la revente semble réaliste. En revanche, un financement classique peut convenir si vous préférez sécuriser le budget avant de bouger. Le meilleur arbitrage se fait toujours entre confort, délai et coût.
- La vitesse de revente prévue.
- Le niveau de sécurité financière actuel.
- Le montant du nouvel achat.
- La souplesse attendue pour le financement.
- Le risque acceptable en cas de retard.
| Profil | Solution la plus logique |
|---|---|
| Revente rapide et achat ciblé | Prêt relais |
| Revente incertaine et budget serré | Crédit classique |
| Projet patrimonial avec marge | Prêt relais ou rachat selon le cas |
Si votre projet est au centre d’une transition de vie, le prêt relais peut rester le meilleur outil. Si la revente est floue, un financement plus classique protège mieux votre achat et limite la pression sur le calendrier.
Le bon choix selon votre calendrier de revente
Quand la revente est déjà engagée, le prêt relais est souvent cohérent. Quand le bien n’est pas encore prêt à partir, il vaut mieux ralentir et sécuriser le financement avant de signer.
Le bon choix selon votre niveau de sécurité financière
Avec une réserve de trésorerie confortable, le prêt relais devient plus facile à porter. Avec un budget serré, mieux vaut privilégier une solution classique ou un montage plus prudent pour garder de l’air.
FAQ – Questions fréquentes sur le prêt relais et la simulation
Une simulation gratuite engage-t-elle à demander un prêt ?
Non, une simulation gratuite sert d’abord à vérifier la faisabilité d’un prêt relais. Vous pouvez tester plusieurs hypothèses sans demander tout de suite un financement.
Quel est le meilleur moment pour simuler son projet ?
Le bon moment, c’est dès que votre achat et votre vente deviennent concrets. Plus tôt vous testez le prêt relais, plus vous pouvez ajuster le coût et le montant.
Peut-on comparer plusieurs montages avec un seul outil ?
Oui, si le simulateur permet de personnaliser les paramètres. Vous pouvez alors comparer un prêt relais sec, un relais adossé et d’autres scénarios avant de décider.
Quels éléments influencent le montant obtenu ?
La valeur du bien, le capital restant dû, la garantie et la politique de la banque jouent un rôle majeur. Le courtier peut aussi aider à lire les écarts entre offres.
Faut-il passer par une banque ou un courtier pour aller plus loin ?
Les deux options sont utiles. La banque donne une offre précise, tandis qu’un courtier peut élargir la comparaison et affiner le prêt relais selon votre profil.
Comment savoir si le prêt relais est adapté à mon calendrier ?
Si votre vente peut se faire dans une durée raisonnable et que votre remboursement reste supportable, le prêt relais est souvent adapté. Sinon, mieux vaut sécuriser le calendrier avant de signer.
Vous aimerez aussi
 Crédit

 Crédit
 Crédit
 Crédit